Interogările la Biroul de Credit și libertatea de a schimba banca, investigate
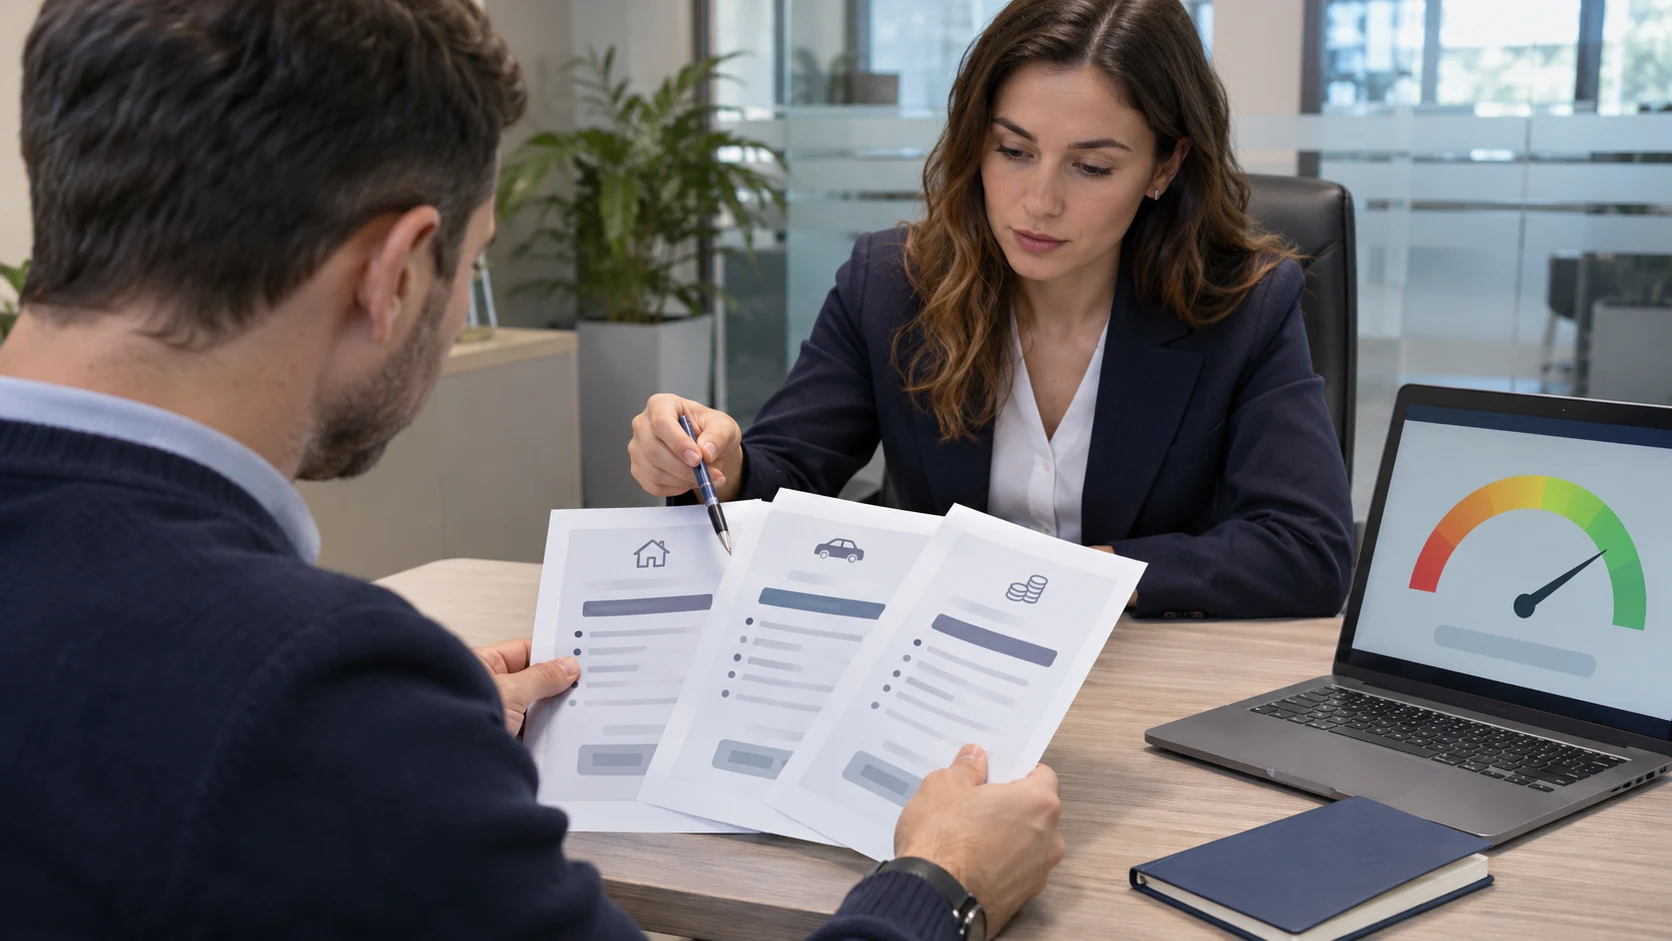
Consiliul Concurenței analizează dacă un client care caută un credit mai ieftin poate fi dezavantajat tocmai pentru că solicită oferte de la mai multe bănci. Investigația privește efectul interogărilor asupra scorului FICO și, indirect, asupra libertății consumatorilor de a schimba creditorul. Concluziile sunt așteptate în prima jumătate a anului 2027.
Până acum nu a fost stabilită o încălcare a legislației. Autoritatea lucrează cu o suspiciune care trebuie demonstrată prin probe, iar băncile vizate au dreptul să își prezinte explicațiile.
Când evaluarea riscului poate deveni o barieră
Băncile au nevoie de informații despre istoricul unui solicitant pentru a estima dacă împrumutul va fi rambursat. Biroul de Credit centralizează date despre credite, datorii și comportamentul de plată, iar FICO Score rezumă o parte dintre ele într-un indicator între 300 și 850.
Problema ridicată de Bogdan Chirițoiu este efectul asupra clientului bun-platnic care vrea să refinanțeze. Acesta poate merge la mai multe instituții pentru a compara dobânzile. Dacă solicitările formale produc interogări, numărul lor intră în componenta „cerere de noi credite” și poate influența scorul.
Autoritatea verifică dacă acest mecanism reduce mobilitatea între bănci. Cu alte cuvinte, un instrument justificat prin administrarea riscului nu ar trebui să transforme simpla căutare a unei oferte mai bune într-un obstacol disproporționat.
Ce arată regulile Biroului de Credit
FICO Score folosește istoricul plăților, datoria actuală, durata conturilor de credit, solicitările recente, tipurile de împrumut și vârsta. Pentru cererile noi sunt analizate interogările și creditele acordate în ultimele șase luni.
Biroul de Credit precizează două limite importante. Influența factorilor poate varia de la o persoană la alta, iar scorul este doar un element al evaluării. Fiecare bancă îl combină cu raportul de credit, veniturile și politica proprie. De aceea, mai multe interogări nu înseamnă automat respingerea dosarului.
Datele despre interogări rămân în sistem șase luni. Clientul poate obține gratuit, prin dreptul de acces, situația informațiilor înregistrate și scorul FICO. Raportul poate indica principalele cauze care au dus la scăderea punctajului.
Cine a fost verificat și ce poate urma
Ancheta a început în 2023 cu inspecții la zece bănci, la Biroul de Credit și la Asociația Română a Băncilor. Instituțiile inspectate au fost Banca Transilvania, BCR, BRD, ING, Raiffeisen, CEC Bank, Alpha Bank România, Garanti Bank, Credit Europe Bank și First Bank.
Dacă autoritatea constată că metodologia sau regulile comune limitează concurența, poate dispune schimbări și poate aplica amenzi. Chirițoiu a spus pe 6 noiembrie că investigația se apropie de final. Orice sancțiune depinde însă de confirmarea suspiciunilor, nu de simpla existență a dosarului.
Pentru client, pasul practic este să întrebe dacă oferta cerută este o simulare sau presupune consultarea Biroului de Credit. Diferența poate conta atunci când sunt comparate mai multe variante într-un interval scurt.
Informațiile factuale principale provin din comunicările autorităților și relatările presei naționale.
De reținut
- Ancheta privește mobilitatea clienților, nu contestă necesitatea evaluării riscului.
- Interogările sunt păstrate șase luni și pot intra în scorul FICO.
- Nu există încă o decizie publică de constatare sau sancționare.